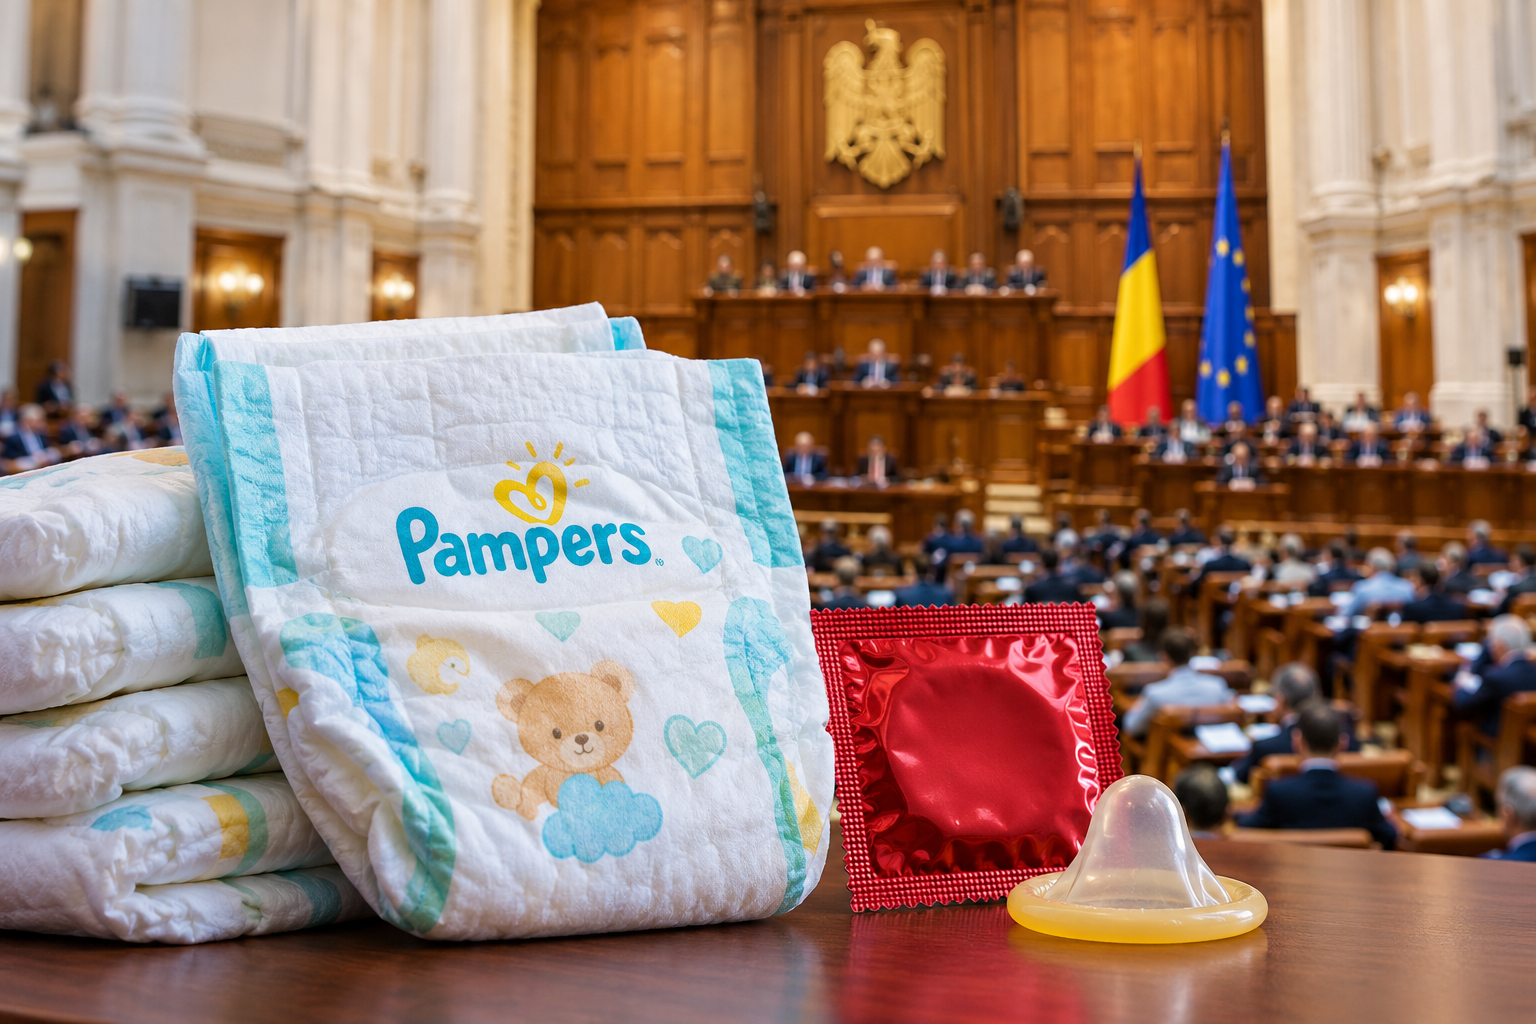
Lege în Parlament! TVA 0 pentru scutece, absorbante și prezervative!
TVA zero pentru scutece, absorbante și prezervative! Două deputate propun eliminarea taxei pentru produsele de igienă
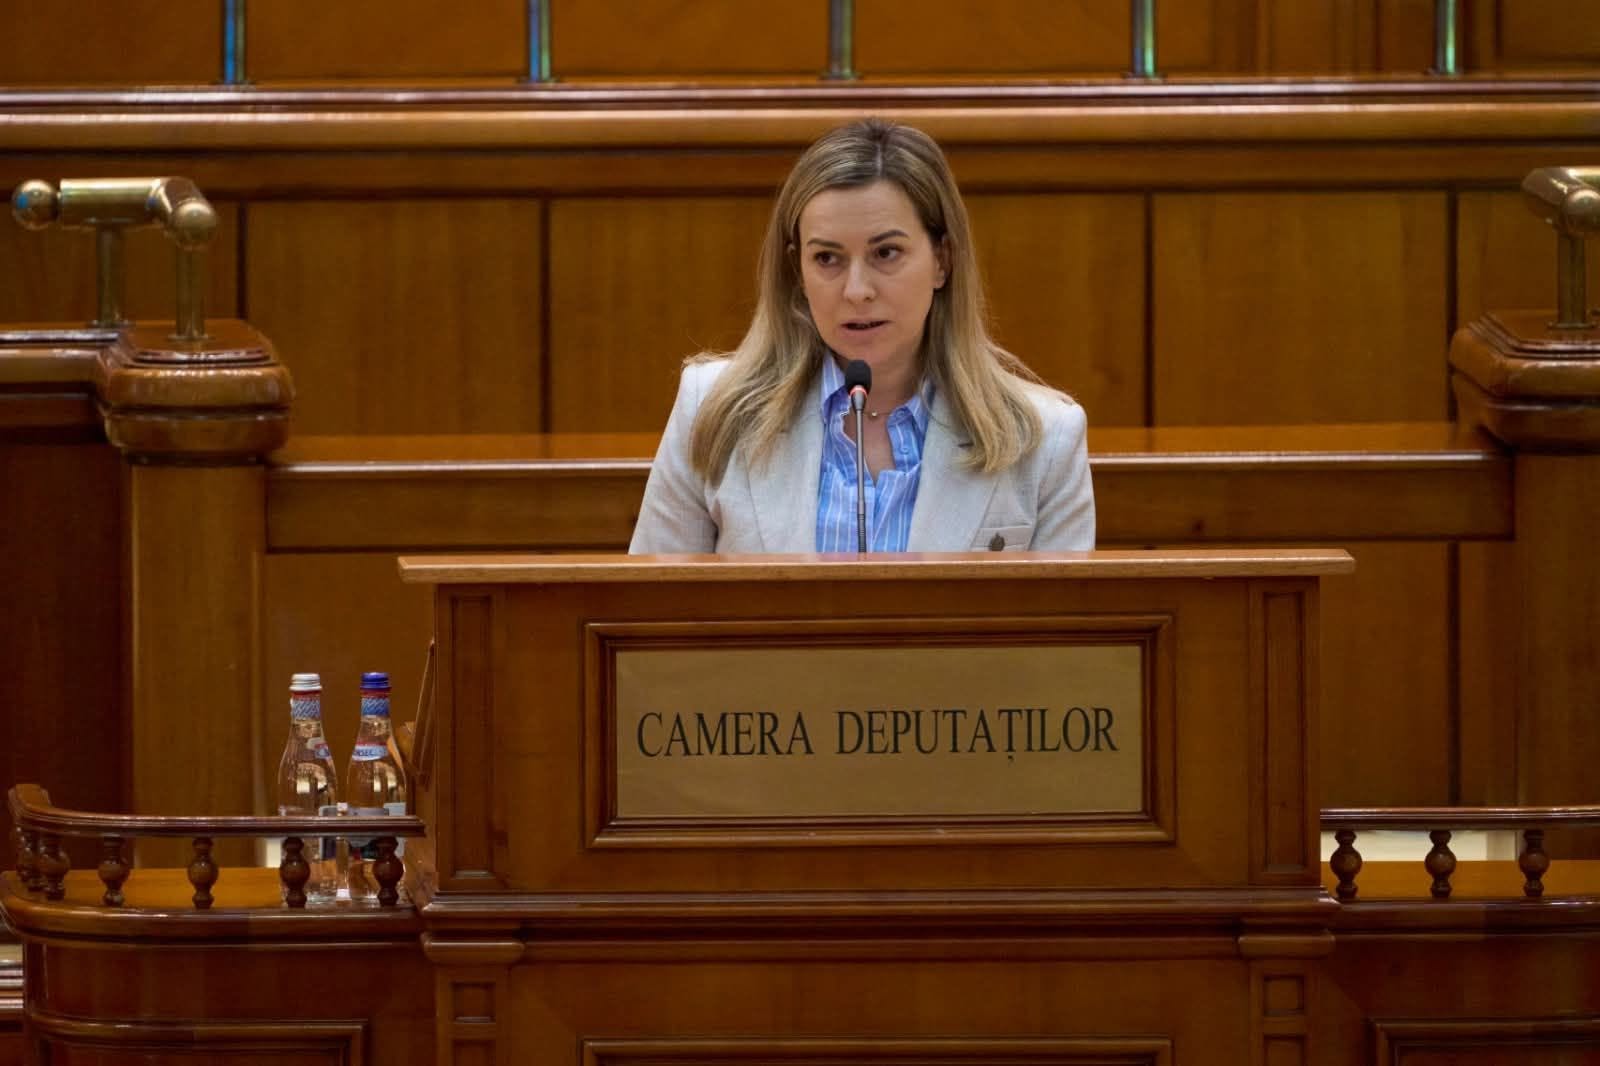
Deputatele Tasica Simu și Dumitrița Albu-Unit au inițiat un proiect de lege care prevede eliminarea TVA pentru o serie de produse esențiale de igienă personală.
De la scutecele pentru copii și absorbantele destinate femeilor până la produsele pentru persoanele care suferă de incontinență și prezervative, toate ar urma să fie comercializate fără TVA.
Inițiativa urmărește reducerea cheltuielilor suportate de familii și de persoanele care au nevoie permanentă de asemenea produse.
Ce produse ar urma să fie scutite de TVA
Proiectul legislativ inițiat de cele două deputate propune completarea Legii nr. 227/2015 privind Codul fiscal, prin introducerea unei noi categorii de produse scutite de taxa pe valoarea adăugată.
Măsura vizează patru categorii principale:
Produse de igienă menstruală și pentru perioada de lăuzie: absorbante, tampoane interne, cupe și discuri menstruale, lenjerie menstruală absorbantă.
Scutece și chiloți-scutece pentru nou-născuți, sugari și copii, inclusiv variante reutilizabile.
Produse absorbante pentru persoanele care suferă de incontinență urinară sau fecală: scutece pentru adulți, chiloți absorbanți, aleze și alte produse similare.
Prezervative externe și interne, indiferent de materialul din care sunt fabricate.
Scutirea de TVA, ar urma să fie aplicată direct la vânzare, fără ca beneficiarii să fie obligați să prezinte documente justificative.
Tașică Simu și Dumitrița Albu-Unit propun eliminarea condițiilor pentru beneficiari
Una dintre prevederile importante ale inițiativei este aplicarea scutirii de TVA tuturor cumpărătorilor, indiferent de venituri, vârstă sau stare de sănătate.
Astfel, familiile cu copii, femeile și persoanele care utilizează produse absorbante pentru incontinență ar putea beneficia de această facilitate fără proceduri birocratice suplimentare.
Proiectul stabilește că niciun cumpărător nu va trebui să prezinte adeverințe de venit, documente medicale sau alte acte pentru a beneficia de scutire.
De asemenea, produsele reutilizabile vor beneficia de același tratament fiscal ca produsele de unică folosință, dacă au aceeași destinație.
Cât ar putea economisi românii
Eliminarea TVA ar putea însemna prețuri mai mici la raft, dacă avantajul fiscal va fi transferat integral către consumatori.
De exemplu, pentru un produs care costă în prezent 100 de lei, cu TVA de 21% inclus, prețul fără TVA ar fi de aproximativ 82,64 lei.
Economia ar ajunge astfel la 17,36 lei pentru fiecare 100 de lei cheltuiți, presupunând că prețul de bază rămâne neschimbat.
Pentru familiile care cumpără lunar scutece sau pentru persoanele care folosesc permanent produse absorbante, reducerea cheltuielilor ar putea deveni semnificativă pe parcursul unui an.
Guvernul ar avea 60 de zile pentru modificarea normelor
Potrivit proiectului, Guvernul ar urma să modifice normele metodologice de aplicare a Codului fiscal în termen de 60 de zile de la publicarea legii în Monitorul Oficial.
Ministerul Finanțelor, Agenția Națională de Administrare Fiscală și Autoritatea Vamală Română ar trebui să actualizeze procedurile și sistemele informatice necesare aplicării noilor prevederi.
Normele vor stabili caracteristicile produselor eligibile, fără a exclude variantele reutilizabile doar din cauza materialelor din care sunt fabricate.
Când ar putea intra în vigoare eliminarea TVA
Inițiativa legislativă prevede că scutirea va intra în vigoare în prima zi a lunii următoare împlinirii unui termen de șase luni de la publicarea legii în Monitorul Oficial.
Prin urmare, măsura nu s-ar aplica imediat după adoptare.
VEZI AICI LEGEA cu SCUTIREA DE TVA
”PARLAMENTUL ROMÂNIEI
SENAT CAMERA DEPUTAȚILOR
LEGE
pentru completarea Legii nr. 227/2015 privind Codul fiscal
Parlamentul României adoptă prezenta lege.
Art. I. – La articolul 294 alineatul (5) din Legea nr. 227/2015 privind Codul fiscal, publicată în Monitorul Oficial al României, Partea I, nr. 688 din 10 septembrie 2015, cu modificările și completările ulterioare, după litera d) se introduce o nouă literă, lit. e), cu următorul cuprins:
„e) livrarea următoarelor produse:
- produse de protecție igienică destinate menstruației sau perioadei de lăuzie, de unică folosință sau reutilizabile, inclusiv absorbante igienice, protecții zilnice absorbante, absorbante pentru lăuzie, tampoane interne, cupe menstruale, discuri menstruale și lenjerie menstruală absorbantă;
- scutece, chiloți-scutece și alte produse igienice absorbante destinate nou-născuților, sugarilor și copiilor, de unică folosință sau reutilizabile, inclusiv inserțiile absorbante proiectate și comercializate pentru utilizarea împreună cu acestea;
- produse igienice absorbante pentru uz uman, destinate gestionării incontinenței urinare sau fecale, de unică folosință sau reutilizabile, inclusiv scutece, chiloți absorbanți, absorbante, protecții anatomice, aleze absorbante și inserții absorbante;
- prezervative externe și interne, indiferent de materialul din care sunt fabricate.
Scutirea prevăzută la prezenta literă se aplică direct la livrare, indiferent de calitatea beneficiarului, fără condiționarea acesteia de prezentarea de către cumpărător a unor documente privind venitul, vârsta, starea de sănătate ori o altă situație personală.
Încadrarea produselor se realizează pe baza caracteristicilor obiective, a compoziției, a construcției, a modului normal de utilizare și a destinației principale a acestora, fără diferențiere exclusiv în funcție de caracterul de unică folosință sau reutilizabil ori de materialul din care sunt fabricate.”
Art. II. – (1) În termen de 60 de zile de la data publicării prezentei legi în Monitorul Oficial al României, Partea I, Guvernul modifică în mod corespunzător Normele metodologice de aplicare a Legii nr. 227/2015 privind Codul fiscal, aprobate prin Hotărârea Guvernului nr. 1/2016, cu modificările și completările ulterioare.
(2) Normele metodologice prevăzute la alin. (1) stabilesc delimitarea tehnică a produselor prevăzute la art. 294 alin. (5) lit. e) din Codul fiscal, prin raportare la caracteristicile obiective, compoziția, construcția, modul normal de utilizare, destinația principală și, după caz, codurile din Nomenclatura combinată în vigoare la data realizării operațiunii.
(3) Delimitarea tehnică prevăzută la alin. (2) se realizează cu respectarea categoriilor de produse stabilite prin prezenta lege, fără restrângerea sau extinderea acestora, și nu poate conduce la excluderea unui produs exclusiv pentru motivul că acesta este reutilizabil ori este fabricat dintr-un material diferit față de alte produse cu aceeași destinație principală.
(4) În aplicarea art. 293 alin. (1) lit. a) din Codul fiscal, normele metodologice stabilesc condițiile tehnice și documentele necesare justificării scutirii pentru importurile și achizițiile intracomunitare ale produselor prevăzute la art. 294 alin. (5) lit. e) din Codul fiscal.
(5) Până la data intrării în vigoare a art. I, Ministerul Finanțelor, Agenția Națională de Administrare Fiscală și Autoritatea Vamală Română actualizează, potrivit competențelor, formularele, instrucțiunile, procedurile și sistemele informatice necesare aplicării unitare a scutirii.
Art. III. – Prevederile art. I intră în vigoare în prima zi a lunii următoare împlinirii unui termen de 6 luni de la data publicării prezentei legi în Monitorul Oficial al României, Partea I”, se arată în legea depusă la Parlament.
Proiectul trebuie să parcurgă procedura parlamentară, să fie adoptat, promulgat și publicat pentru a produce efecte juridice.
Inițiativa deputatelor Tasica Simu și Dumitrița Albu-Unit propune astfel o schimbare importantă a regimului fiscal aplicat produselor de igienă, cu potențialul de a reduce cheltuielile pentru milioane de consumatori.
Citește și
FOTO. Consilier județean AUR, vizat într-un dosar de spălare de bani de 2,9 milioane de euro. 14 percheziții în Arad
Anchetă de amploare în județul Arad, unde procurorii și polițiștii investighează o presupusă operațiune de spălare de bani, cu un prejudiciu estimat…
Fost apropiat al lui Darius Vâlcov și ex-membru PSD, reținut pentru o presupusă delapidare de 480.000 de lei. Banii ar fi fost retrași de la bancomat
Un nou dosar de delapidare zguduie administrația din județul Olt. Florin Obretin, fost director executiv al Asociației de Dezvoltare Intercomunitară (ADI) „Oltul”,…